
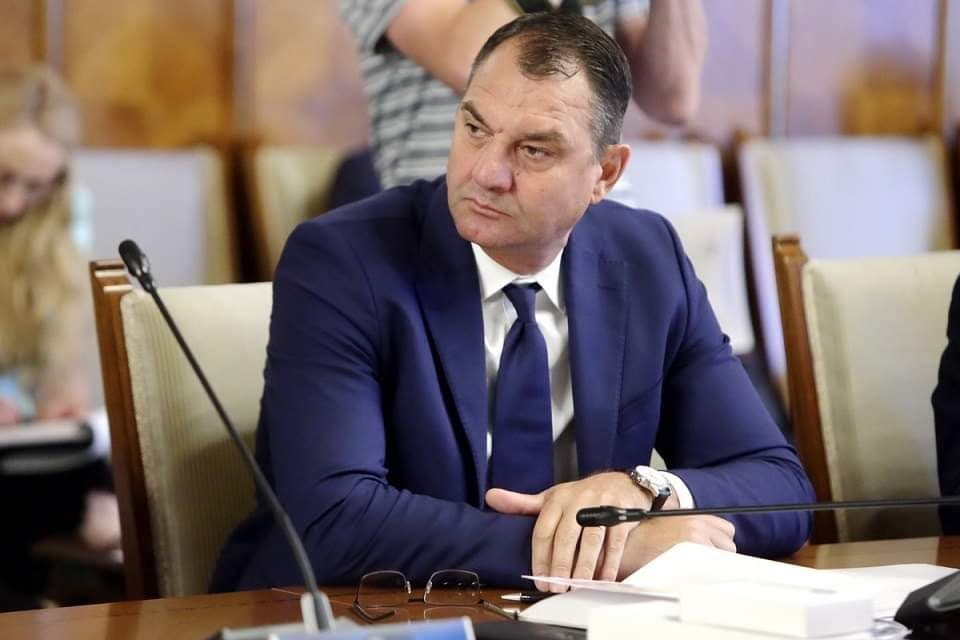
Andrei Maioreanu, expert în sectorul energetic și fost secretar de stat în Ministerul Energiei, subliniază dualitatea energiei electrice ca fiind simultan o utilitate pentru cetățean și o resursă strategică pentru economie. În timp ce pentru consumatorul final energia reprezintă un serviciu de bază, pentru sectorul industrial aceasta este un factor de cost care determină competitivitatea unei țări. Această perspectivă necesită un echilibru între intervenția statului pentru stabilirea prețurilor și gestionarea energiei ca pe o marfă esențială pentru dezvoltarea economică.
Deși România dispune formal de o Strategie energetică pentru perioada 2025–2035, cu perspectivă până în 2050, Andrei Maioreanu avertizează că un document nu constituie o strategie reală fără continuitate. Proiectele de infrastructură majoră, precum reactoarele nucleare, hidrocentralele sau liniile de transport, necesită investiții masive pe termen lung care nu pot fi supuse schimbărilor politice frecvente. Politica românească actuală tinde să gândească în luni, în contrast cu proiectele energetice care se construiesc pe parcursul anilor.
Sistemul Energetic Național de la începutul anului 2026 deținea o putere instalată brută de aproximativ 19.400 MW, la care se adăugau peste 3.350 MW de la prosumatori și aproape 500 MW de stocare. România beneficiază de o diversitate a surselor, incluzând hidroenergie, nuclear, gaze, cărbune, eolian și solar. Statul deține un rol major prin controlul companiilor Hidroelectrica, Nuclearelectrica și Complexul Energetic Oltenia, care, împreună cu OMV Petrom, au asigurat circa 74% din producția din instalațiile de peste 5 MW în anul 2024.
Analizând modelele europene, Andrei Maioreanu menționează că Franța utilizează nuclearul ca coloană vertebrală, producând 373 TWh din totalul de 547,5 TWh în 2025. Germania a introdus mecanisme de sprijin pentru industria energointensivă în perioada 2026–2028, iar Polonia dezvoltă un program nuclear de 6–9 GW, crescând ponderea regenerabilelor la 31,4% în 2025. Aceste exemple demonstrează că energia este tratată ca o componentă de securitate națională și de politică industrială, indiferent de modelul de piață adoptat.
Expertul precizează că energia ieftină nu poate fi obținută prin decrete sau plafonări de preț, deoarece costurile reale sunt totuși suportate de producători, furnizori sau contribuabili. O energie structural ieftină provine din investiții în tehnologii eficiente, rețele solide și predictibilitate pentru capitalul privat. Pentru a atrage investiții și a susține reindustrializarea, România trebuie să folosească disponibilitatea energiei ca un avantaj competitiv, evitând deciziile politice pe termen scurt care afectează securitatea sistemului.
Sectorul energetic este marcat de o complexitate reglementară ridicată, unde stabilitatea prețurilor și securitatea furnizării sunt esențiale pentru funcționarea societății. În contextul actual, gestionarea infrastructurilor critice și protejarea investițiilor împotriva arbitrariului politic reprezintă piloni fundamentali pentru orice strategie de dezvoltare pe termen lung, asigurând atât nevoile cetățenilor, cât și cerințele industriei.