
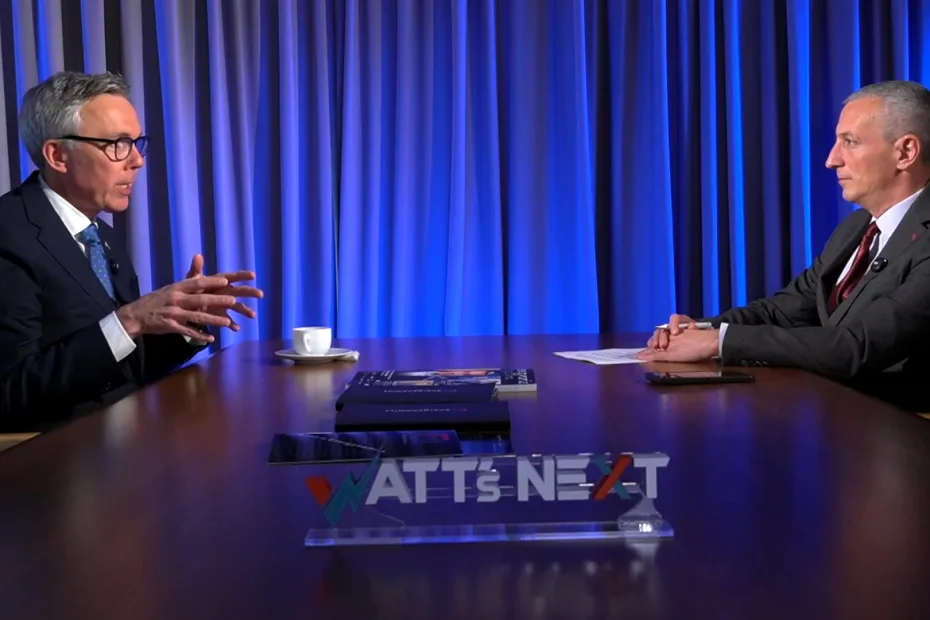
Piața energiei regenerabile din România traversează o etapă în care volumul portofoliului de proiecte este depășit de capacitatea reală de a transforma dezvoltările în investiții concrete. Deși există numeroase proiecte în piață, nu toate pot avansa către faza de construcție, ceea ce creează un prag de selecție pentru investitorii cu resurse de finanțare și execuție. Terje Pilskog, CEO al Scatec, a observat că această discrepanță reprezintă o oportunitate strategică pentru companiile capabile să gestioneze procesele de achiziție și implementare.
Terje Pilskog a descris o piață caracterizată de proiecte aflate în stadii de dezvoltare foarte diverse, cu variații semnificative privind calitatea și gradul de pregătire. Termenii precum „matur” sau „ready to build” nu sunt utilizați în mod consecvent în sector, fapt ce obligă echipa locală Scatec să filtreze riguros potențialele achiziții. Scopul acestui proces de filtrare este identificarea proiectelor care pot trece relativ rapid de la etapa de dezvoltare la cea de construcție efectivă.
Presiunea asupra dezvoltatorilor crește pe măsură ce se apropie termenele limită pentru racordarea la rețea, forțându-i să decidă dacă pot continua proiectele respective. Această situație poate genera oportunități pentru investitorii care caută proiecte pe care să le poată duce până la finalizare. Scatec utilizează un model integrat care acoperă dezvoltarea, finanțarea, ingineria, construcția și operarea pe termen lung, reducând astfel necesitatea negocierilor complexe între multiple părți implicate.
În România, Scatec deține contracte încheiate pentru proiectele actuale și se bazează pe un portofoliu global de construcții cuprins între 1 GW și 2 GW. Compania a deschis un sediu local și recrutează profesioniști care cunosc piața de energie electrică din România. Proiectul eolian local reprezintă primul proiect eolian al companiei în Europa, implicând relații cu un set de furnizori și contractori europeni diferiți de cei utilizați anterior.
Scăderea continuă a prețurilor modulelor fotovoltaice, a bateriilor și a turbinelor eoliene întărește argumentele pentru intrarea pe piața românească. Terje Pilskog a indicat faptul că România are aproximativ 11 GW de capacitate regenerabilă, cu o țintă de 22 GW până în 2030. Energia regenerabilă competitivă ar putea atrage noi investiții industriale și consumatori, precum centrele de date, beneficiind de resursele solare și eoliene și de dimensiunea țării.
Evoluția capacității regenerabile în România este strâns legată de infrastructura existentă, deoarece un parc fotovoltaic deja funcțional oferă avantajul unei racordări și al unei infrastructuri deja asigurate. Obiectivul de creștere a capacității de la nivelul actual de 11 GW către ținta de 22 GW până în 2030 necesită o dezvoltare semnificativă în restul deceniului, punând accent pe proiectele care pot fi finalizate rapid.