
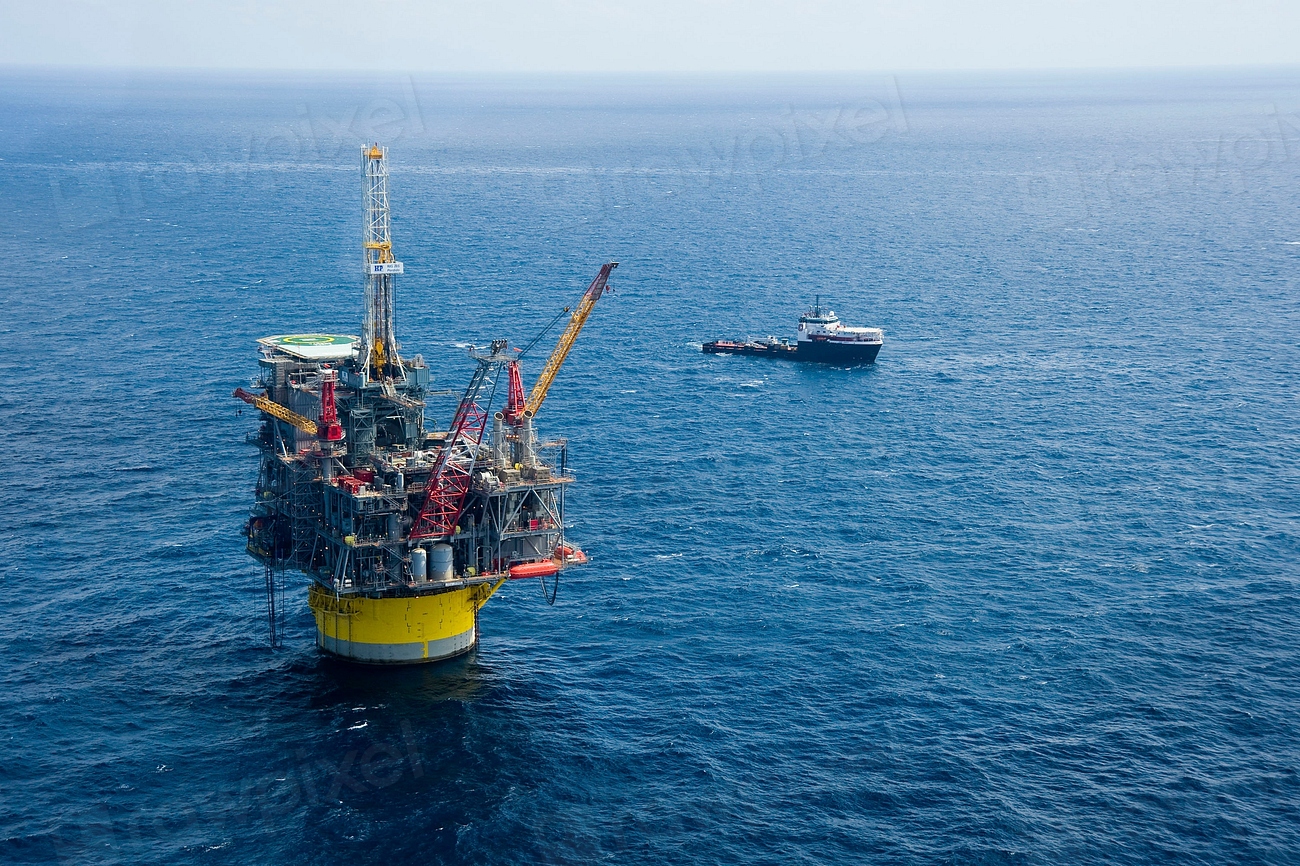
România riscă să rateze o oportunitate strategică majoră legată de producția de gaze din perimetrul Neptun Deep și de eliminarea importurilor de gaze rusești din Uniunea Europeană. Dumitru Chisăliță, președintele Asociației Energia Inteligentă (AEI), susține că lipsa unei strategii coerente ar putea transforma țara într-un furnizor de gaze ieftine din Marea Neagră pentru export, în timp ce va importa gaze scumpe. Acest scenariu ar putea duce la transferarea costurilor către consumatorii români.
Conform analizei specialistului în energie, debutul producției din perimetrul Neptun Deep este estimat pentru prima jumătate a anului 2027. Această perioadă coincide cu eliminarea accesului gazelor naturale lichefiate (GNL) din Rusia, prevăzută pentru 1 ianuarie, și a gazelor rusești transportate prin conducte, programată pentru 30 septembrie, cu posibilitatea unei amânări până la 1 noiembrie. România ar putea astfel să furnizeze energie pe o piață europeană care va căuta alternative la resursele rusești.
Dumitru Chisăliță consideră că autoritățile ar fi trebuit să pregătească din timp o strategie pentru a deveni un actor regional prin dezvoltarea producției interne și extinderea infrastructurii. Specialistul menționează că România avea posibilitatea de a construi un portofoliu competitiv de gaze americane și de a obține acces la terminale de gaze lichefiate. Aceste investiții ar fi trebuit să fie susținute de capacități de transport și de contracte cu beneficiari din regiune.
Președintele AEI critică faptul că simpla achiziție de gaze nu reprezintă o strategie energetică dacă nu există piețe de desfacere și infrastructură adecvată. El avertizează că, dacă gazul este cumpărat fără clienți și fără o evaluare a costului până la destinație, populația va fi cea care va finanța experimentul comercial. Dumitru Chisăliță subliniază că gazul românesc nu poate compensa costul unei achiziții proaste efectuate de stat.
Un alt punct critic ridicat de Dumitru Chisăliță este mecanismul de preempțiune a statului asupra gazelor din Marea Neagră, aprobat prin Legea nr. 171/2026. Specialistul susține că această lege a contribuit la dublarea prețului gazelor marfă în România și că lipsa de transparență privind volumele și prețurile poate genera incertitudine. El recomandă utilizarea acestor resurse pentru a negocia finanțări europene pentru infrastructură și proiecte industriale, nu doar pentru alimentarea bugetului.
Contextul european al securității energetice este marcat de o schimbare radicală a hărții gazelor, pe măsură ce Uniunea Europeană reduce dependența de resursele rusești. Această tranziție impune o reorganizare a fluxurilor de aprovizionare și a infrastructurii de transport în regiune. România se află într-un moment critic în care deciziile privind infrastructura de transport și capacitățile de stocare vor determina dacă țara devine un hub regional sau un simplu consumator de energie importată.